MIC2026
Se advirtió sobre los riesgos fiscales del mecanismo incluido en la reforma al mercado de capitales. Selaive pidió revisar las condiciones bajo las cuales los bancos transferirán créditos hipotecarios.
Por Pabblo Aguirre y Nicolás Mellado
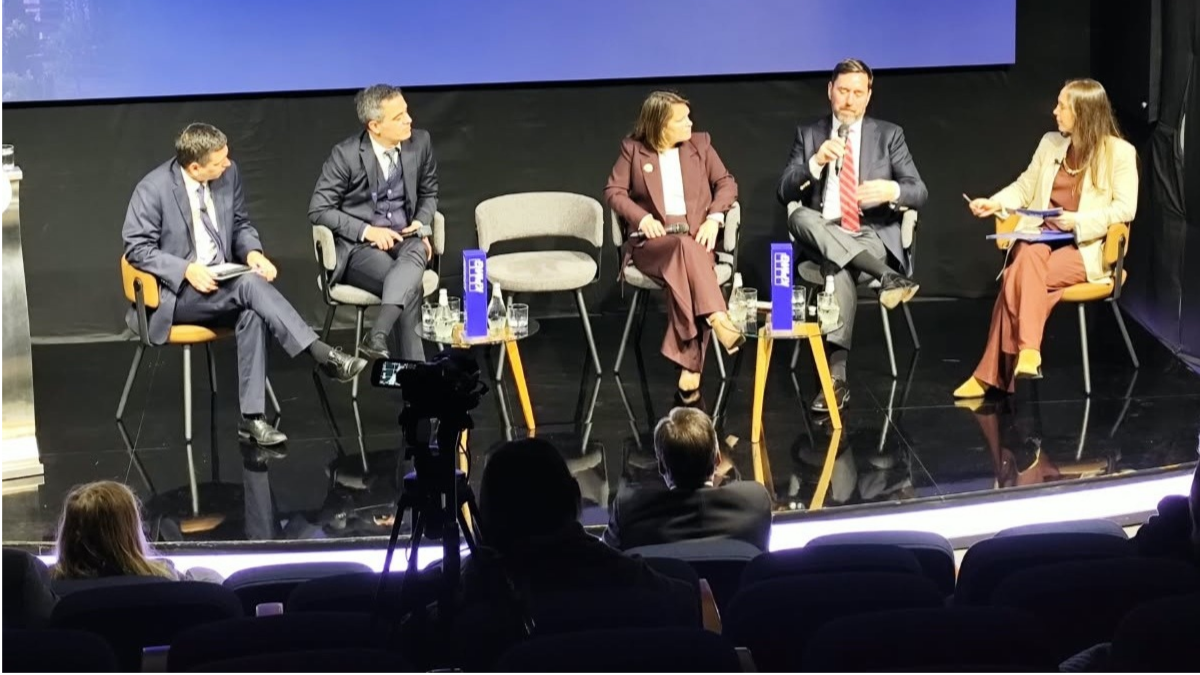
Este 13 de octubre, Cecilia Cifuentes, directora del Centro de Estudios Financieros (CEF) del ESE Business School de la Universidad de los Andes, y Jorge Selaive, economista y jefe de Scotiabank Chile, coincidieron en que el diseño del Fondo Nacional para la Vivienda (Fonavi) requiere ajustes para su correcta ejecución. Los dichos se dieron en el marco de un seminario en el edificio de la Sofofa.
Por su parte, Cifuentes sostuvo que el fondo podría generar un pasivo para el fisco, un compromiso que no supone necesariamente un gasto inmediato, pero que podría transformarse en un costo para el Estado en el mediano y largo plazo. En este sentido, se advirtió que el reparto de las pérdidas podría incentivar la transferencia de créditos con mayor riesgo de incumplimiento.
Jorge Selaive coincidió en la importancia del diseño y cuestionó que se utilice un mismo deducible para distintos proveedores de crédito. A su juicio, se debe considerar las diferencias entre sus riesgos y las regulaciones que enfrentan. “Este deducible, la verdad que a lo menos hay que discutirlo mucho más”, señaló durante la reunión.
Cómo va a funcionar Fonavi
Según lo detallado en el evento de la Sofofa, el fondo público sería administrado por Banco Estado, quien podría comprar créditos hipotecarios a bancos y otras entidades. El mecanismo busca liberar capital para que estas instituciones puedan seguir prestando créditos hipotecarios de hasta 30 años plazo.
El fondo administrado por BancoEstado se va a dedicar a comprar carteras de créditos hipotecarios ya otorgados por la banca para viviendas de hasta 6.000 UF.
Finalmente, se va a crear un mecanismo donde la familia va a ahorrar de forma programada el 7% del valor de la propiedad durante un mínimo de 30 meses, mientras el Estado aportará un 3% adicional para completar el 10% del pie.